

Dans un environnement monétaire en mutation, où se situent les opportunités et les risques pour les investisseurs ?
Le troisième trimestre 2026 a confirmé la résilience de l'économie suisse tout en mettant en lumière une divergence notable entre la politique monétaire helvétique et celle de ses principaux voisins face aux pressions énergétiques mondiales.
La Banque Nationale Suisse (BNS) : Le statu quo persistant à 0 %
Lors de sa réunion de politique monétaire du 24 septembre 2026, la BNS a décidé de maintenir son taux directeur à 0 %, prolongeant ainsi une période de taux bas stabilisée depuis la mi-2025.
L’inflation est sous contrôle.
Bien qu’en Suisse celle-ci ait légèrement progressé pour atteindre 0,8 % en août (contre 0,6 % en mai), cette hausse est principalement imputable à l'inflation importée et aux prix des produits pétroliers.
De plus, les coûts d'emprunt sont stables.
En effet, cette politique de taux directeurs à zéro continue de soutenir le développement économique intérieur, maintenant des conditions de financement particulièrement favorables pour les ménages et les entreprises suisses, malgré une incertitude géopolitique persistante notamment au Moyen-Orient.
Une courbe des taux obligataires en légère hausse
Bien que la BNS n'ait pas bougé ses taux directeurs, le marché obligataire suisse a réagi aux tensions internationales.
Les rendements des obligations de la Confédération ont montré une légère orientation à la hausse par rapport au mois de juin.
Les taux hypothécaires fixes, bien qu'historiquement bas comparés au reste de l'Europe, ont connu de légères fluctuations de crispation au gré des soubresauts des marchés des capitaux.
Le contraste international : BCE et Fed sous pression
À l'international, le trimestre a été marqué par un durcissement des politiques monétaires dans d'autres zones économiques majeures.
En effet, La Banque Centrale Européenne (BCE) a notamment relevé ses principaux taux directeurs de 25 points de base en septembre portant le taux de facilité de dépôt à 2,50 % pour contrer des pressions inflationnistes persistantes liées au coût de l'énergie et aux tensions d'approvisionnement.
Cette divergence maintient l'attractivité relative du franc suisse et expose la BNS à surveiller de près les taux de change pour préserver la compétitivité extérieure.
Qu’en est-il des fonds immobiliers suisses cotés dans ce contexte ?
Dans l'environnement macroéconomique actuel — caractérisé par le maintien du taux directeur de la BNS à 0.00% et une inflation domestique stabilisée à 0.8% — les fonds immobiliers cotés confirment leur rôle d'actif hybride de premier plan, combinant la liquidité des marchés boursiers et la régularité des flux de trésorerie immobiliers.
Valorisations et primes/décotes (Agio / Disagio)
Après les phases de forte volatilité des années précédentes induites par les mouvements de taux directeurs internationaux, l'agio moyen des fonds immobiliers résidentiels s'est consolidé. Les véhicules investis dans des portefeuilles résidentiels situés dans les grands centres urbains continuent de s'échanger avec une prime nette (agio) soutenue, reflétant la rareté de l'offre sous-jacente et la sécurité des flux de loyers.
Enfin, les portefeuilles à dominante commerciale ou mixte affichent des valorisations plus nuancées, le marché exigeant une prime de risque proportionnelle à la flexibilité des baux et à l'emplacement géographique.
Évolution des spreads de rendement et attractivité relative
Avec un taux sans risque réel proche de zéro et des rendements obligataires de la Confédération à 10 ans demeurant contenus, le rendement sur distribution (dividend yield) moyen des fonds immobiliers suisses cotés qui se situe historiquement entre 2,5 % et 3,5 %, offre un spread attractif pour les investisseurs institutionnels et les gestionnaires de fortune en quête de rendement récurrent.
Ce différentiel de rendement continue de stimuler les flux de capitaux vers les placements collectifs immobiliers, jugés plus résilients face aux soubresauts boursiers globaux que les actions cycliques.
Dynamique opérationnelle : Loyers et taux de vacance
La persistance d'un taux de vacance extrêmement bas dans les agglomérations de Zurich, Genève et Lausanne, couplée à l'augmentation progressive du taux de référence hypothécaire observée lors des trimestres antérieurs, permet aux gérants de fonds de répercuter les hausses de loyers lors des relocations et, dans une moindre mesure, sur les baux en cours.
De plus, nous constatons que les fonds cotés disposant de portefeuilles hautement labellisés (normes énergétiques élevées, efficacité carbone) bénéficient d'un taux d'occupation supérieur et d'une meilleure notation de la part des investisseurs institutionnels soumis à des exigences de durabilité strictes. En revanche, les actifs obsolètes subissent des coûts de rénovation (capex) accrus qui pèsent temporairement sur la marge de distribution nette.
Opérations de capital
Le marché primaire a connu des opérations sélectives. Les gestionnaires disposant de pipelines d'acquisitions qualifiés, notamment dans la santé, la logistique du dernier kilomètre ou le résidentiel durable, ont pu lever des capitaux avec succès, confirmant l'appétit des investisseurs pour des véhicules de qualité institutionnelle.
En résumé
- Comportement : Résilience des agios et attrait soutenu des rendements par dividendes face aux obligations.
- Fondamentaux : Pression locative haussière compensant des exigences croissantes en matière de capex énergétique.
- Perspective : Le secteur demeure une classe d'actifs incontournable pour l'optimisation du couple rendement/risque des portefeuilles suisses.
MARCHÉS FINANCIERS
Panorama des marchés
La résilience des actions
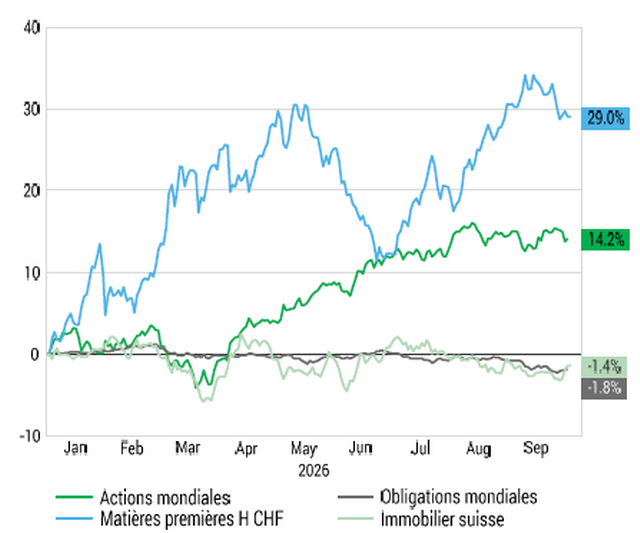
Le mois de septembre a été sous tension géopolitique et obligataire.
En effet, le mois a été marqué par une flambée des taux obligataires et des tensions géopolitiques notamment en Iran avec des répercussions sur les prix du pétrole.
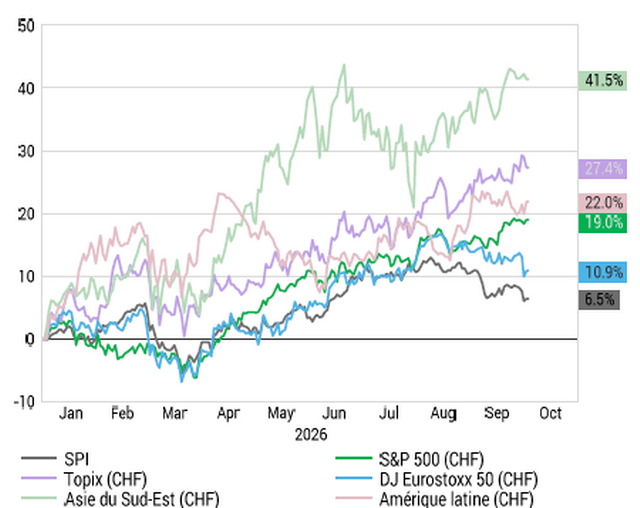
Malgré ce contexte, Wall Street a bien résisté (le S&P 500 proche de ses sommets, records pour le Nasdaq), de même que le Japon et les pays émergents, soutenus par l'effet technologique.
Par contre, les marchés européens et suisses déçoivent. L'Europe a reculé plus nettement et la Suisse, pourtant réputée pour son profil défensif, n'a pas rempli son rôle d'amortisseur.
Source : LSEG Datastream, BCV
Les marchés obligataires, pris en étau entre une inflation persistante et des politiques monétaires restrictives, ont lourdement chuté, enregistrant l'une de leurs pires performances mensuelles en vingt ans.
Le décalage entre des taux obligataires en chute libre et des actions insensibles à ces tensions ne pourra pas durer. Les publications de résultats du troisième trimestre serviront de juge de paix pour confirmer ou sanctionner cette solidité boursière.
De plus, les tensions sur les coûts énergétiques et l'évolution des taux longs ont continué de peser sur les indices boursiers.
Cependant, des chiffres de créations d'emplois aux États-Unis inférieurs aux attentes ont provoqué un rebond en fin de mois, en raison du recul des probabilités de hausses de taux de la Réserve fédérale (Fed) en octobre.
Source : LSEG Datastream, BCV
L'énergie et la technologie se distinguent parmi les rares secteurs en progression, l'indice Nasdaq 100 ayant même atteint un sommet historique.
Et les devises dans tout ça ?
L'EUR/CHF a perdu en seulement deux jours tous les gains accumulés au cours des deux derniers mois, illustrant la complexité de cette devise soumise à des forces contradictoires.
Le rebond de l'économie allemande avait soutenu la paire depuis le printemps mais cette dynamique a été éclipsée par les difficultés de la France, confrontée à une crise budgétaire.
La France est fragilisée par un blocage politique de deux ans et à l'approche d'une élection cruciale, elle subit la pression des marchés qui testent la crédibilité de ses futurs dirigeants, tandis que la BCE conditionne son intervention au respect strict des règles budgétaires.
Que faire ?
Dans un environnement de marché marqué par la résilience des actions, mais aussi par la persistance des incertitudes géopolitiques et la remontée des taux d’intérêt, la discipline reste essentielle. Nous recommandons de privilégier une allocation diversifiée, adaptée au profil de risque et à l’horizon de placement de chaque investisseur. Plutôt que de réagir aux fluctuations à court terme, il convient de conserver une vision à long terme, tout en réévaluant régulièrement les valorisations et les équilibres du portefeuille.
PERFORMANCE ACTIONS (monnaie locale, %)
| YTD* | RDT. AU DIV. | |
| SMI | 6,1 | 2,7 |
| CAC 40 | -0,3 | 3,1 |
| DAX | 3,0 | 2,5 |
| DJ EUROSTOXX 50 | 10,5 | 2,7 |
| FTSE 100 | 8,1 | 3,1 |
| S&P 500 | 13,8 | 1,3 |
| NASDAQ | 17,5 | 0,8 |
| TOPIX | 22,5 | 1,9 |
| MSCI CHINA (USD) | -13,3 | 2,7 |
| MSCI EMERGING (USD) | 24,0 | 2,0 |
PERFORMANCES ET RENDEMENTS OBLIGATIONS (monnaie locale, %)
| YTD* | REND. ÉCH.** | |
| INDICE SBI | -0,7 | 1,0 |
| OBLIG. GOUV. CHF | -1,6 | 0,6 |
| DÉBITEURS ÉTRANGERS | -0,5 | 1,3 |
| OBLIG. EUR | -2,3 | 4,0 |
| OBLIG. GOUV. EUR | -2,8 | 3,9 |
| OBLIG. CORPORATES EUR | -1,1 | 4,3 |
| HIGH YIELD EUR | -0,5 | 6,6 |
| OBLIG. USD | -2,9 | 5,6 |
| OBLIG. GOUV. USD | -2,7 | 5,1 |
| OBLIG. CORPORATES USD | -3,1 | 6,1 |
| HIGH YIELD USD | 0,1 | 8,3 |
** Rend. éch.: rendement à l’échéance
ERFISA SA est un gestionnaire de fortune agréé par la FINMA et affilié à l’AOOS (organisme de surveillance pour les gestionnaires de fortune), ainsi qu’à l’Association des Gérants de Fortune (ASG).
Les gestionnaires d’ERFISA se tiennent à votre disposition pour vous aider à protéger et valoriser votre patrimoine.
Contactez-nous